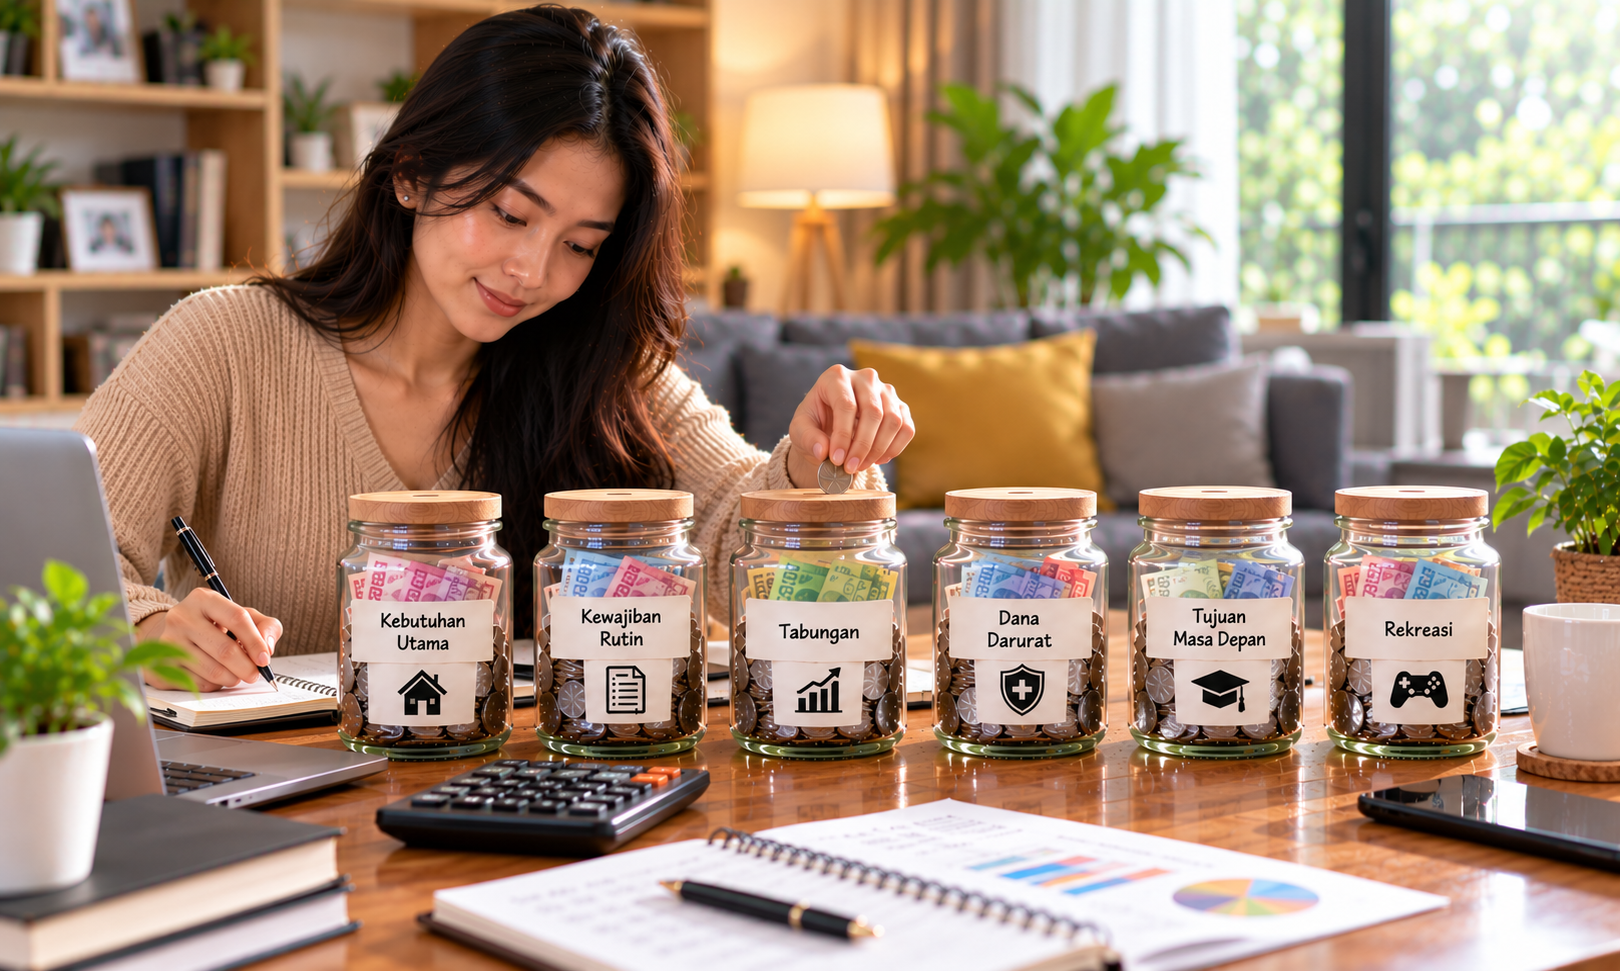
Kehidupan ekonomi tidak selalu berjalan sesuai rencana. Ada masa ketika pendapatan meningkat, tetapi ada pula periode ketika pemasukan berkurang akibat perubahan pekerjaan, kondisi usaha, atau kebutuhan keluarga yang bertambah. Situasi tersebut dapat menjadi tantangan apabila seseorang terbiasa menghabiskan seluruh penghasilan tanpa menyediakan ruang untuk menghadapi ketidakpastian.
Daya tahan finansial bukan berarti seseorang harus memiliki kekayaan dalam jumlah besar. Kemampuan mempertahankan kestabilan ketika keadaan berubah justru menjadi ukuran yang lebih relevan. Dengan pengelolaan pendapatan yang terarah, seseorang dapat memenuhi kebutuhan sehari-hari sekaligus menjaga persiapan untuk masa depan.
Saat Penghasilan Berubah, Strategi Keuangan Juga Perlu Berubah
Banyak orang menyusun anggaran berdasarkan jumlah pendapatan yang diterima saat ini. Sayangnya, anggaran tersebut terkadang tidak memiliki ruang penyesuaian. Ketika pemasukan menurun, pengeluaran yang sudah terbentuk sulit dikurangi karena sebagian besar telah menjadi kebiasaan.
Misalnya, seseorang memiliki beberapa layanan berlangganan, cicilan, dan pengeluaran hiburan yang terus berjalan setiap bulan. Ketika pendapatan berkurang, kewajiban tersebut tetap harus dibayar sehingga ruang untuk kebutuhan utama menjadi semakin sempit.
Kondisi seperti ini menunjukkan pentingnya mengevaluasi pengeluaran sebelum masalah muncul. Pengeluaran yang tidak mendesak sebaiknya tidak dibiarkan terus meningkat hanya karena pendapatan sedang berada dalam kondisi baik.
Membangun Perlindungan dari Tiga Sumber Kekuatan
Ketahanan ekonomi pribadi dapat diperkuat melalui tiga aspek yang saling melengkapi.
1. Cadangan keuangan
Dana darurat memberikan ruang ketika seseorang menghadapi kehilangan pekerjaan, kebutuhan kesehatan, atau perbaikan mendadak. Simpanan ini dapat dibangun secara bertahap sesuai kemampuan. Jika memungkinkan, pisahkan dari rekening transaksi sehari-hari agar tidak mudah digunakan untuk kebutuhan konsumtif.
2. Kemampuan menghasilkan pendapatan
Mengembangkan keterampilan, memperluas pengalaman, dan mempelajari bidang baru dapat membantu membuka peluang pekerjaan maupun usaha. Ketika sumber pendapatan utama mengalami perubahan, kemampuan tersebut dapat menjadi modal untuk beradaptasi.
3. Pengendalian kewajiban
Cicilan dan utang perlu disesuaikan dengan kemampuan membayar. Hindari mengambil kewajiban baru hanya untuk mempertahankan gaya hidup. Semakin besar bagian pendapatan yang digunakan untuk membayar utang konsumtif, semakin kecil ruang untuk menabung dan mempersiapkan kebutuhan mendatang.
Pengeluaran yang Layak Dipertahankan dan Dikurangi
Tidak semua pengeluaran harus diperlakukan sama. Ada kebutuhan yang memang penting untuk menjaga kualitas hidup, sementara sebagian lainnya dapat dikurangi ketika kondisi keuangan berubah.
Beberapa pengeluaran berikut layak diperiksa secara berkala:
- Kebutuhan rumah tangga: Pertahankan anggaran untuk makanan, tempat tinggal, transportasi, dan tagihan penting.
- Layanan berlangganan: Hentikan layanan yang jarang digunakan atau memiliki fungsi serupa.
- Pembelian spontan: Berikan jeda sebelum membeli barang yang tidak mendesak.
- Hiburan digital: Tentukan batas pengeluaran berdasarkan dana tambahan yang tersedia.
- Pengembangan diri: Pertahankan alokasi yang bermanfaat untuk meningkatkan keterampilan dan kemampuan kerja.
Mencatat transaksi selama satu bulan dapat membantu memperlihatkan kebiasaan yang sebelumnya tidak disadari. Dari sana, penyesuaian anggaran bisa dilakukan berdasarkan kondisi nyata, bukan sekadar perkiraan.
Memahami Risiko di Balik Hiburan Berbasis Internet
Hiburan digital kini menjadi bagian dari kehidupan masyarakat. Game online, misalnya, menawarkan berbagai jenis permainan yang dapat diakses melalui perangkat pribadi. Namun, sebelum menggunakan sebuah layanan, calon pengguna perlu memahami bahwa setiap platform memiliki ketentuan dan risiko yang berbeda.
Ketika menemukan layanan seperti MAMI188, lakukan pemeriksaan secara mandiri terhadap identitas pengelola, aturan penggunaan, ketentuan transaksi, kebijakan privasi, dan reputasi melalui sumber independen. Pastikan pula legalitas layanan sesuai dengan peraturan yang berlaku di wilayah pengguna.
Jangan menganggap promosi atau klaim keuntungan sebagai jaminan bahwa sebuah layanan dapat dipercaya. Jika aktivitas melibatkan uang sungguhan, pahami bahwa dana yang digunakan dapat hilang dan tidak ada hasil yang pasti. Aktivitas tersebut bukan investasi maupun sumber penghasilan yang dapat diandalkan.
Pengeluaran hiburan harus memiliki batas tersendiri setelah kebutuhan pokok, kewajiban, tabungan, dan dana darurat terpenuhi. Jangan menggunakan uang belanja, biaya pendidikan, cicilan, atau pinjaman. Jika batas pengeluaran tercapai, berhentilah dan jangan mengejar kerugian dengan mengeluarkan dana tambahan.
Waspada terhadap Penawaran yang Mengancam Keuangan
Penipuan online sering memanfaatkan situasi ketika seseorang sedang mencari keuntungan cepat. Pelaku dapat menggunakan situs tiruan, akun palsu, atau penawaran yang menjanjikan hasil besar tanpa menjelaskan risiko.
Perhatikan beberapa tanda berikut:
- Menjanjikan keuntungan pasti dalam waktu singkat.
- Meminta transfer tambahan agar dana dapat dicairkan.
- Tidak memberikan identitas pengelola yang bisa diverifikasi.
- Meminta kata sandi, kode OTP, atau informasi perbankan.
- Mendesak pengguna melakukan pembayaran sebelum sempat memeriksa layanan.
Selalu periksa alamat situs dan cari informasi dari sumber independen. Jangan mengandalkan testimoni yang hanya ditampilkan oleh penyedia layanan. Jika menemukan aktivitas mencurigakan, hentikan transaksi, jangan mengirimkan uang tambahan, dan simpan bukti komunikasi untuk pelaporan.
Menjadikan Adaptasi sebagai Kebiasaan Finansial
Kondisi ekonomi yang kuat tidak terbentuk karena seseorang selalu memiliki pendapatan stabil. Kekuatan tersebut muncul dari kemampuan menyesuaikan pengeluaran, menjaga simpanan, dan mencari peluang ketika keadaan berubah.
Lakukan evaluasi anggaran secara berkala. Ketika pemasukan meningkat, perkuat dana darurat sebelum menaikkan gaya hidup. Ketika pendapatan menurun, prioritaskan kebutuhan utama dan tunda pengeluaran yang tidak mendesak.
Pada akhirnya, daya tahan finansial merupakan hasil dari keputusan yang dilakukan secara konsisten. Dengan memahami kemampuan sendiri, melindungi pendapatan, dan berhati-hati terhadap risiko digital, seseorang dapat menghadapi perubahan ekonomi tanpa kehilangan arah menuju kehidupan yang lebih stabil.